Sommaire
Pour quel support publicitaire ? #
La taxe s’applique à tous les supports publicitaires fixes, extérieurs, visibles d’une voie publique, suivants :- Dispositifs publicitaires : tout support susceptible de contenir une publicité, c’est-à-dire toute inscription, forme ou image destinée à informer le public ou à attirer son attention.
- Enseignes : toute inscription, forme ou image apposée sur un immeuble, ou situé sur un terrain, portant sur une activité qui s’y exerce ;
- Pré-enseignes : toute inscription, forme ou image indiquant la proximité d’un immeuble où s’exerce une activité déterminée.
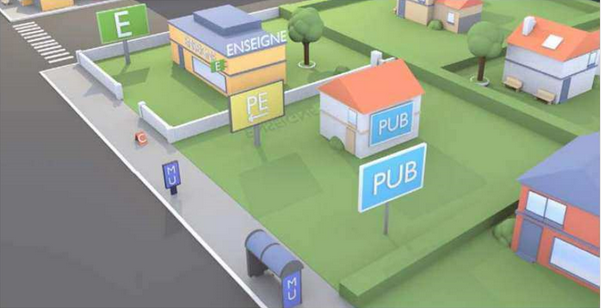 Source : Guide pratique sur la réglementation de la publicité extérieure – Ministère de la Transition écologique et solidaire.
Qui est redevable ? #
Elle est due par l’exploitant du dispositif publicitaire, le propriétaire ou celui dans l’intérêt duquel le dispositif est réalisé.Quelles exonérations ? #
Sont notamment exonérés de la taxe les dispositifs ou supports suivants :- Affichage de publicités non commerciales ;
- Dispositifs concernant des spectacles (affiche de film ou de pièce de théâtre) ;
- Panneaux de signalisation directionnelle relatifs à une activité ou à un service proposé ;
- Panneaux d’information sur les horaires, les tarifs ou les moyens de paiement de l’activité exercée (pour les tarifs à condition que la superficie cumulée du support ne dépasse pas 1 m²) ;
- Enseignes de moins de 7 m² en surface cumulée, sauf délibération contraire de la collectivité.


